¿Puedo comprar seguro de inquilinos si no tengo Seguro Social?
Sí, algunas aseguradoras aceptan ITIN o pasaporte en lugar de Seguro Social. La aceptación depende de cada compañía.
- Tipo de seguro
- Seguro de Casa
- Idiomas
- Español e inglés
- Documentos
- ITIN y matrícula consular aceptados
- Cotización
- Gratis, sin compromiso
- Aseguradoras
- Más de 20 comparadas
- Teléfono
- 1-877-579-0587
Cotización gratis en 60 segundos con agentes bilingües. Sin compromiso.
Si tienes ITIN o no cuentas con Seguro Social, sí puedes encontrar seguro de inquilinos, pero no todas las aseguradoras aceptan la misma documentación. En Georgia y en otros estados, el arrendador puede pedirlo en el contrato aunque la ley estatal no lo exija, y una agencia como TOP Insurance puede ayudarte a comparar opciones que sí acepten ITIN o pasaporte.
Seguro de inquilinos con ITIN o sin Seguro Social: lo básico
El seguro de inquilinos, también conocido como póliza HO-4, protege tus pertenencias y tu responsabilidad personal dentro de la vivienda que rentas. No cubre el edificio; esa parte corresponde al seguro del dueño o landlord policy, que protege la estructura y la responsabilidad del propietario, no tus cosas ni tus obligaciones como inquilino.
Para muchas familias inmigrantes, el reto no es entender la cobertura, sino encontrar una aseguradora que acepte la documentación disponible. Algunas compañías sí permiten cotizar con ITIN o con pasaporte, mientras que otras piden otros datos para verificar identidad. Por eso conviene comparar varias opciones y no asumir que una sola respuesta aplica para todas.
Qué suele cubrir una póliza de inquilinos
Una póliza de inquilinos normalmente incluye varias protecciones importantes:
- Propiedad personal, como muebles, ropa y electrónicos, frente a riesgos nombrados como incendio, humo, robo, vandalismo, rayo y algunos daños por agua de tuberías.
- Responsabilidad civil personal, si accidentalmente causas daño a otra persona o a su propiedad.
- Pagos médicos a terceros, para ciertos gastos médicos menores por accidentes en la vivienda.
- Gastos adicionales de vida, también conocidos como loss of use o ALE, si tu hogar queda inhabitable por un siniestro cubierto.
Esto significa que, si ocurre un evento cubierto, la póliza puede ayudarte a reemplazar tus pertenencias y a cubrir costos relacionados con una mudanza temporal. Sin embargo, el alcance exacto depende de la póliza que elijas y de las condiciones del contrato.
Lo que normalmente no cubre
Es igual de importante saber qué suele quedar fuera. En general, el seguro de inquilinos no cubre inundación, terremoto, plagas, desgaste normal ni daños causados intencionalmente. La inundación, por ejemplo, suele contratarse aparte, como con el National Flood Insurance Program o NFIP, cuando aplica.
También debes revisar los límites para artículos valiosos. Joyas, coleccionables y otros bienes de alto valor pueden tener sublímites, así que a veces necesitan un endoso o cobertura adicional. Leer la póliza antes de firmar evita sorpresas después de una pérdida.
ITIN, pasaporte y otros documentos que algunas aseguradoras aceptan
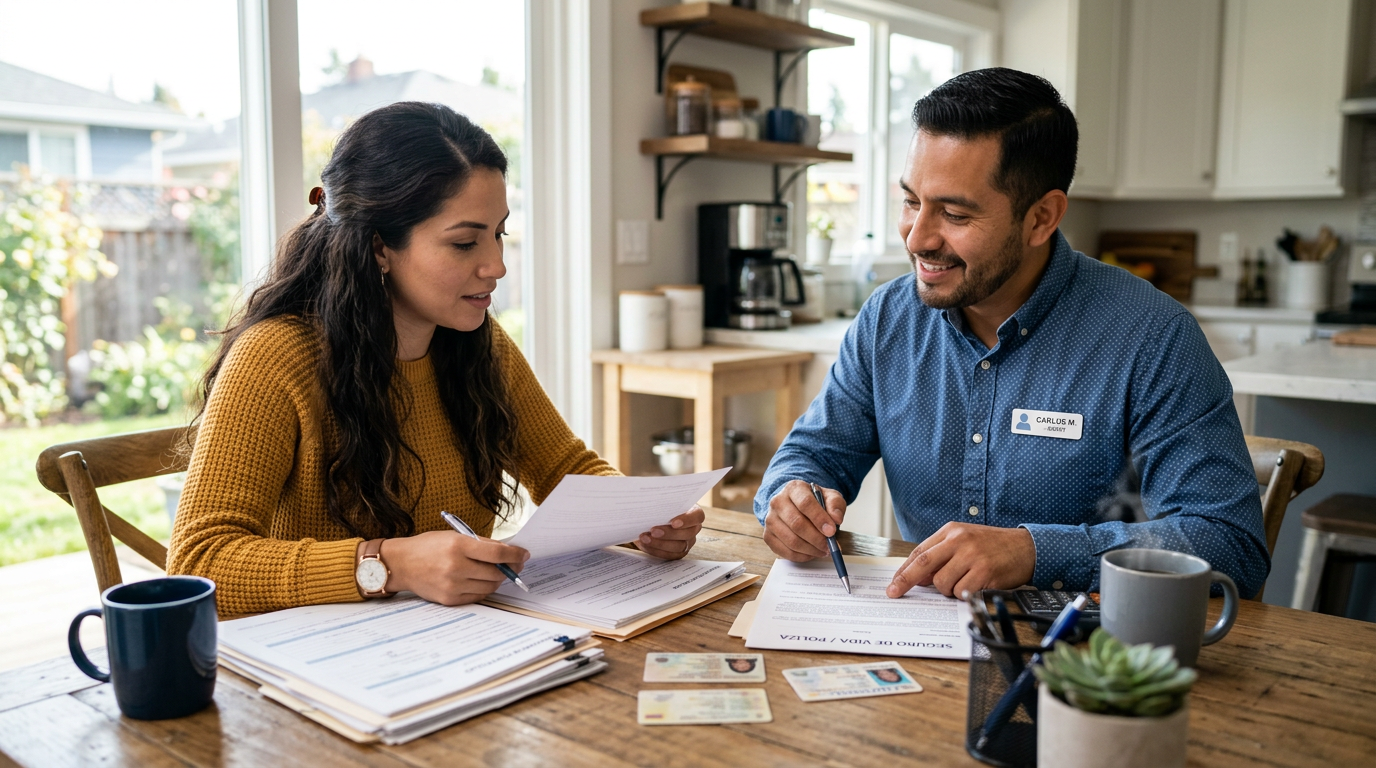
No todas las compañías usan los mismos requisitos para emitir una póliza. Algunas aceptan ITIN, otras aceptan pasaporte, y otras pueden pedir información adicional para verificar identidad y dirección. Una matrícula consular puede ser útil en ciertos procesos de identificación o verificación, pero su aceptación depende de la aseguradora.
Lo más importante es recordar que contar con ITIN o no tener Seguro Social no significa que no puedas asegurar tus pertenencias. Significa que debes buscar una empresa que trabaje con tu perfil y con la documentación que sí tienes disponible.
En TOP Insurance comparan opciones entre más de 30 aseguradoras para identificar cuáles aceptan esta documentación. Con 3 oficinas en Georgia, en Duluth, Lawrenceville y Gainesville, y atención bilingüe, la meta es facilitarte una cotización clara y práctica. También se atiende a clientes en Florida, Texas, Carolina del Sur, Tennessee, Alabama e Indiana.
Cómo cotizar paso a paso
- Reúne tu información básica: nombre, dirección de la vivienda, tipo de renta y datos de contacto.
- Ten a la mano el documento de identidad que sí tengas disponible, como ITIN, pasaporte u otro que la aseguradora acepte.
- Haz un inventario de tus pertenencias para estimar el valor de cobertura que necesitas.
- Decide si prefieres valor real en efectivo o costo de reposición.
- Elige un deducible que estés dispuesto a pagar en un reclamo de propiedad.
- Pide varias cotizaciones y compara lo que cubre cada una, no solo el precio.
- Si ya tienes seguro de auto, pregunta por el bundle, porque combinar pólizas suele generar descuento en ambas.
El precio varía según el estado, el código postal, el monto de cobertura, el deducible, el tipo de valuación y el historial de reclamos. Por eso es mejor solicitar una cotización gratis y compararla con calma.
Cómo cumplir si el arrendador lo exige
Aunque ningún estado de EE.UU. obliga por ley a tener seguro de inquilinos, el arrendador sí puede exigirlo en el contrato de renta. También puede pedir ciertos límites mínimos de responsabilidad o solicitar que figure como interested party para recibir aviso si la póliza cambia o se cancela.
Si tu arrendador lo pide, revisa el contrato y confirma exactamente qué necesita. A veces basta con demostrar que la póliza está activa y que cumple con los límites exigidos. Otras veces el contrato exige que el propietario aparezca como interesado, así que conviene pedir esa información desde el inicio para evitar retrasos.
Mitos comunes sobre el seguro de inquilinos sin SSN
Hay muchas ideas equivocadas sobre este tema. Un mito común es pensar que sin Seguro Social no se puede comprar seguro. Eso no siempre es cierto; algunas aseguradoras aceptan ITIN o pasaporte. Otro mito es creer que la póliza del dueño también cubre tus pertenencias. En realidad, la póliza del landlord protege el edificio y la responsabilidad del propietario, no tus bienes personales.
También es falso que el seguro de inquilinos cubra automáticamente cualquier tipo de daño. La cobertura tiene límites y exclusiones, y por eso conviene leer la póliza antes de firmar. Por último, algunos creen que todos los roommates quedan cubiertos igual. En muchos casos, la póliza cubre solo al asegurado nombrado y a familiares que viven con él; los compañeros de cuarto normalmente necesitan su propia póliza, aunque algunas compañías permiten agregarlos.
Valor real en efectivo vs costo de reposición
Esta decisión afecta mucho el reclamo. El valor real en efectivo, o ACV, descuenta depreciación. Eso significa que el pago toma en cuenta el desgaste y la antigüedad del artículo. En cambio, el costo de reposición paga lo necesario para comprar un artículo nuevo equivalente, sin restar depreciación, según los términos de la póliza.
Si quieres una protección más sólida para tus pertenencias, esta diferencia importa bastante. Pregunta siempre cuál opción te están ofreciendo antes de aceptar la cotización.
Qué hacer si tienes un reclamo
Si ocurre un robo o un siniestro cubierto, toma fotos o video de los daños, conserva recibos y números de serie, y guarda tu inventario en la nube. Si hubo robo, normalmente necesitas presentar un reporte policial. También debes evitar daños adicionales y avisar a la aseguradora lo antes posible para iniciar el proceso correctamente.
Un inventario bien preparado hace más fácil demostrar lo que tenías y respaldar tu reclamo. Es una de las mejores formas de protegerte antes de que ocurra un problema.
Preguntas frecuentes
¿Puedo comprar seguro de inquilinos si no tengo Seguro Social?
Sí, algunas aseguradoras aceptan ITIN o pasaporte en lugar de Seguro Social. La aceptación depende de cada compañía.
¿El arrendador puede obligarme a tener seguro de inquilinos?
Sí. Aunque el estado no lo exija por ley, el arrendador puede pedirlo en el contrato y solicitar ciertos límites o que figure como interested party.
¿La póliza del dueño cubre mis pertenencias?
No. La póliza del dueño cubre el edificio y su responsabilidad, no tus bienes personales ni tu responsabilidad como inquilino.
¿Qué documentos suelen ayudar a cotizar?
Normalmente ayudan ITIN, pasaporte y, según la aseguradora, otros documentos de identidad. Algunas compañías también pueden considerar una matrícula consular.
Si quieres comparar opciones sin complicarte, TOP Insurance trabaja con más de 30 aseguradoras, ofrece atención bilingüe, acepta ITIN y cuenta con 3 oficinas en Georgia: Duluth, Lawrenceville y Gainesville. También atiende a clientes en Florida, Texas, Carolina del Sur, Tennessee, Alabama e Indiana.
Guías relacionadas de seguro de inquilinos
- Qué cubre el seguro de inquilinos (renters) y qué no: guía completa 2026
- ¿Es obligatorio el seguro de inquilinos? Lo que tu arrendador puede exigir (2026)
- Seguro de inquilinos vs. seguro del dueño: quién cubre qué cuando rentas
- Cómo hacer un inventario de tus pertenencias y presentar un reclamo de inquilino
Cotiza tu seguro de inquilinos gratis y en español
En TOP Insurance comparamos más de 30 aseguradoras para encontrar tu póliza de inquilinos al mejor precio, aceptamos ITIN y te atendemos en español. Llama al 1-877-579-0587 o visita nuestra página de seguro de inquilinos.

TOP Insurance LLC es una agencia de seguros independiente licenciada que atiende Georgia, Florida, Carolina del Sur, Tennessee, Alabama, Indiana y Texas. Nuestro equipo bilingüe de agentes licenciados compara tarifas de más de 30 aseguradoras para encontrar la mejor cobertura al mejor precio. Con oficinas en Duluth, Lawrenceville y Gainesville, GA, nos especializamos en seguros de auto, casa, vida, salud y comercial para la comunidad hispana y todos los residentes. Aceptamos ITIN, matrícula consular y licencias extranjeras.
¿Listo para tu cotización gratis?
Nuestros agentes bilingües te ayudan a encontrar la mejor cobertura al mejor precio. Respuesta el mismo día, sin compromiso.