¿La ley obliga a tener seguro de inquilinos en Georgia?
No. Ningún estado de EE.UU., incluido Georgia, obliga por ley a tener seguro de inquilinos. Sin embargo, el arrendador sí puede exigirlo en el contrato de renta y pedir ciertos límites mínimos de responsabilidad o figurar como interested party.
- Tipo de seguro
- Seguro de Casa
- Idiomas
- Español e inglés
- Documentos
- ITIN y matrícula consular aceptados
- Cotización
- Gratis, sin compromiso
- Aseguradoras
- Más de 20 comparadas
- Teléfono
- 1-877-579-0587
Cotización gratis en 60 segundos con agentes bilingües. Sin compromiso.
Hacer un inventario de tus pertenencias antes de un siniestro puede ahorrarte tiempo y estrés cuando necesites presentar un reclamo de inquilino. Si ocurre un robo, incendio o daño cubierto, tener fotos, recibos y números de serie listos te ayuda a demostrar qué tenías y cuánto valía.
En Georgia, y también para clientes en Florida, Texas, Carolina del Sur, Tennessee, Alabama e Indiana, TOP Insurance LLC compara opciones de más de 30 aseguradoras con atención bilingüe, 3 oficinas en Georgia en Duluth, Lawrenceville y Gainesville, y opciones para personas que usan ITIN. Llama al 1-877-579-0587 para una cotizacion gratis.
Por qué el inventario es la base de un buen reclamo
La póliza del dueño de la propiedad cubre el edificio y la responsabilidad del arrendador. No cubre tus muebles, tu ropa, tus electrónicos ni tu responsabilidad personal. Para eso existe la póliza de inquilinos, también conocida como HO-4, que suele incluir propiedad personal, responsabilidad civil personal, pagos médicos a terceros y gastos adicionales de vida si tu vivienda queda inhabitable por un siniestro cubierto.
Por esa razón, si quieres que el proceso de reclamo sea más rápido y claro, tu mejor aliado es un inventario del hogar bien hecho. Cuanto más completo sea, más fácil será demostrar la existencia, el estado y el valor aproximado de tus pertenencias.
Cómo hacer el inventario con tu celular paso a paso
1. Recorre tu casa habitación por habitación
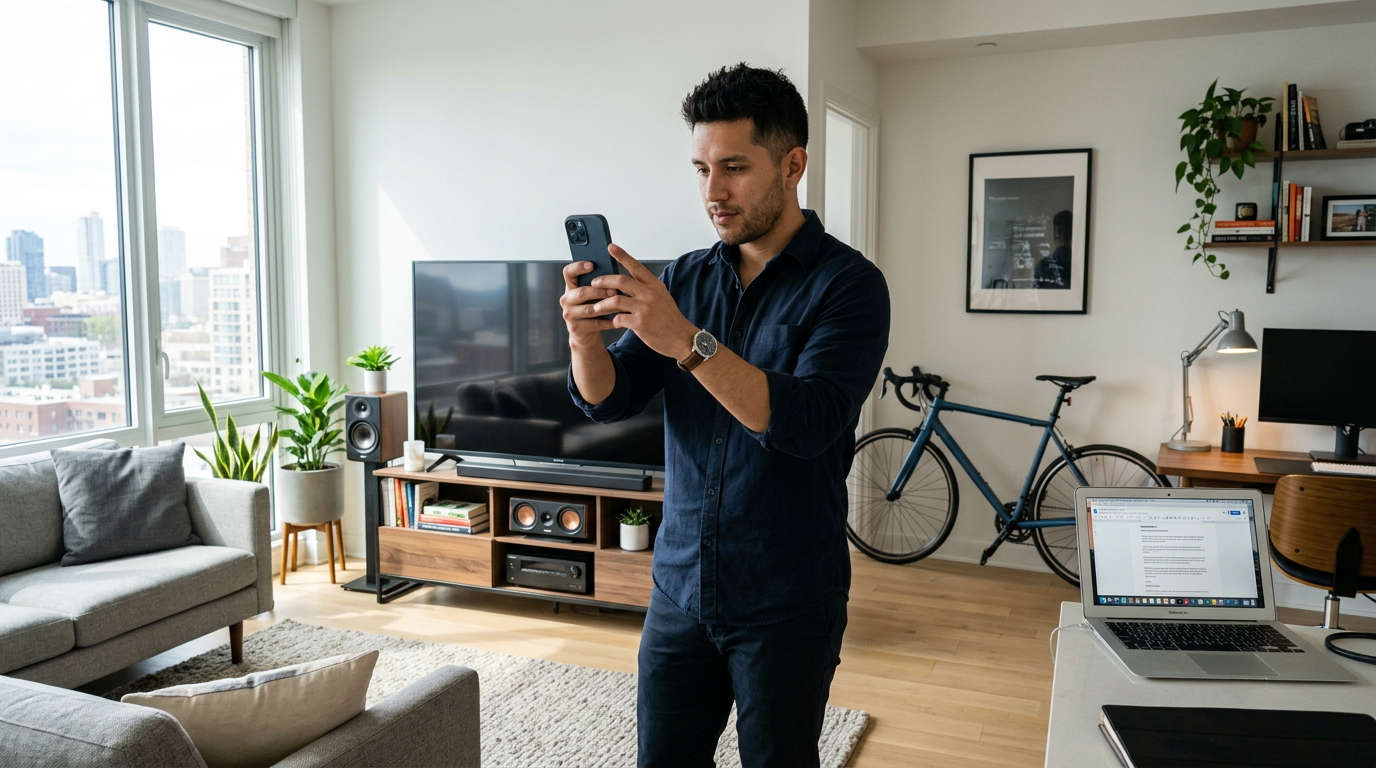
Abre la cámara de tu teléfono y graba un video lento de cada espacio. Empieza por la sala, sigue con recámaras, cocina, baño, clóset, garaje, trastero y cualquier área de almacenamiento. Habla mientras grabas y describe lo que estás viendo.
Si prefieres, también puedes tomar fotos individuales de objetos importantes. Lo ideal es combinar video y fotos para tener una vista general y evidencia más detallada.
2. Registra lo que más importa
No necesitas documentar cada plato o cuchara, pero sí conviene enfocarte en:
- Muebles principales
- Ropa y calzado
- Electrónicos y aparatos
- Computadoras, tabletas y celulares
- Electrodomésticos pequeños
- Joyas, relojes y artículos de valor
- Herramientas, bicicletas y equipo deportivo
- Objetos guardados en clósets, gabinetes y cajas
Para artículos caros, guarda también la marca, modelo, número de serie y cualquier recibo disponible. Ese detalle puede ser muy útil al momento de cotizar una reposición o validar un reclamo.
3. Guarda recibos y evidencia adicional
Si tienes recibos, correos de confirmación de compra, manuales o fotos antiguas del artículo nuevo, súbelos junto con tu inventario. Si no tienes recibo, una foto clara del objeto y una descripción precisa siguen siendo mejor que no tener nada.
También ayuda anotar cuándo compraste el artículo y, si lo sabes, su valor aproximado al momento de compra. No inventes información; escribe solo lo que puedas verificar.
4. Usa almacenamiento en la nube
Tu inventario debe estar fuera de la vivienda. Guarda una copia en la nube, en tu correo o en una carpeta digital protegida. Así, si ocurre un incendio, robo o daño severo, tus pruebas no se perderán junto con tus pertenencias.
5. Actualiza tu inventario con regularidad
Haz una revisión cada vez que compres algo importante, te mudes o cambie el contenido de tu hogar. Un inventario actualizado siempre vale más que uno viejo.
Qué cubre normalmente una póliza de inquilinos
Una póliza HO-4 suele protegerte contra riesgos nombrados como incendio, humo, robo, vandalismo, rayo y algunos daños por agua de tuberías. También puede incluir responsabilidad civil personal, pagos médicos a terceros y loss of use o ALE, que ayuda con gastos adicionales de vida si tu casa queda inhabitable por un evento cubierto.
Sin embargo, normalmente no cubre inundación, terremoto, plagas, desgaste normal ni daños causados intencionalmente. Además, artículos de alto valor como joyas pueden tener sublímites y requerir un endoso especial.
Recuerda que el seguro del dueño no reemplaza el tuyo. Aunque el arrendador tenga una póliza, tus pertenencias siguen necesitando protección propia.
Qué hacer antes de presentar el reclamo
1. Haz un reporte policial si hubo robo
Si te robaron algo, presenta un reporte policial lo antes posible. La aseguradora puede pedirte ese documento para procesar el reclamo. Conserva una copia del reporte o al menos el número de caso.
2. Toma fotos y videos del daño
Documenta todo antes de limpiar o desechar cosas. Toma fotos desde varios ángulos y, si es posible, graba video del área afectada. Captura el daño visible en muebles, paredes, pisos, ropa, electrónicos y cualquier otra pertenencia afectada.
3. Evita más daño
Si es seguro hacerlo, toma medidas razonables para evitar daños adicionales. Por ejemplo, cubre una ventana rota, cierra una fuga de agua o mueve objetos no dañados fuera del área afectada. Guarda los recibos de cualquier gasto necesario para proteger tu propiedad.
4. Avisa pronto a tu aseguradora
Notifica el reclamo lo antes posible. Explica qué pasó, cuándo ocurrió, qué se dañó y si ya hiciste un reporte policial. Mientras más pronto informes el siniestro, más fácil será seguir los pasos correctos.
Cómo funciona el pago del reclamo
Antes de recibir pago, debes considerar el deducible. El deducible se resta del pago de cada reclamo de propiedad. Además, el tipo de valuación importa:
- Valor real en efectivo o ACV: descuenta depreciación.
- Costo de reposición o replacement cost: paga lo necesario para comprar un artículo nuevo equivalente.
Eso significa que dos pólizas pueden cubrir el mismo artículo de manera distinta. Una póliza con reemplazo suele ofrecer un pago más alto que una con ACV, pero el precio de la póliza también varía según el estado, el código postal, el monto de cobertura, el deducible, el tipo de valuación y el historial de reclamos.
Por eso conviene cotizar gratis y comparar opciones antes de comprar.
Qué debes saber sobre miembros del hogar y roomates
Muchas aseguradoras cubren solo al asegurado nombrado y a sus familiares que viven con él. Los compañeros de cuarto normalmente necesitan su propia póliza, aunque algunas compañías permiten añadirlos. Si compartes vivienda, revisa este punto con cuidado para evitar sorpresas al presentar un reclamo.
Opciones para ahorrar y encontrar mejor cobertura
Si ya tienes seguro de auto, a veces puedes combinar la póliza de inquilinos con tu seguro de auto y obtener descuento en ambas. Además, algunas aseguradoras aceptan ITIN o pasaporte en lugar de número de Seguro Social. TOP Insurance compara compañías que aceptan esa documentación y te ayuda a elegir con base en tus necesidades reales.
Como agencia enfocada en la comunidad hispana, TOP Insurance LLC ofrece atención bilingüe, trabaja con más de 30 aseguradoras y tiene 3 oficinas en Georgia: Duluth, Lawrenceville y Gainesville. También atendemos clientes en Florida, Texas, Carolina del Sur, Tennessee, Alabama e Indiana.
Resumen práctico
- Haz fotos y video de tu hogar con el celular.
- Guarda recibos, números de serie y comprobantes en la nube.
- En robo, presenta reporte policial.
- Documenta el daño antes de limpiar o tirar cosas.
- Evita daños adicionales si es seguro hacerlo.
- Notifica a tu aseguradora cuanto antes.
- Revisa deducible y si tu póliza paga ACV o replacement cost.
Preguntas frecuentes
¿La ley obliga a tener seguro de inquilinos en Georgia?
No. Ningún estado de EE.UU., incluido Georgia, obliga por ley a tener seguro de inquilinos. Sin embargo, el arrendador sí puede exigirlo en el contrato de renta y pedir ciertos límites mínimos de responsabilidad o figurar como interested party.
¿El seguro del dueño cubre mis cosas?
No. La póliza del dueño cubre el edificio y la responsabilidad del propietario, no tus pertenencias ni tu responsabilidad personal. Para eso necesitas tu propia póliza de inquilinos.
¿Qué pasa si tengo roommate?
Muchas aseguradoras cubren solo al asegurado nombrado y a sus familiares que viven con él. Los roommates normalmente necesitan su propia póliza, aunque algunas compañías permiten añadirlos. Conviene confirmarlo antes de mudarse juntos.
¿Por qué mi pago puede ser distinto al valor original de mis cosas?
Porque el reclamo puede pagarse en ACV, que descuenta depreciación, o en replacement cost, que paga lo necesario para comprar un artículo nuevo equivalente. También influye el deducible y la cobertura que hayas comprado.
Guías relacionadas de seguro de inquilinos- Qué cubre el seguro de inquilinos (renters) y qué no: guía completa 2026
- Seguro de inquilinos con ITIN o sin Seguro Social: cómo conseguirlo (2026)
- ¿Es obligatorio el seguro de inquilinos? Lo que tu arrendador puede exigir (2026)
- Seguro de inquilinos vs. seguro del dueño: quién cubre qué cuando rentas
Cotiza tu seguro de inquilinos gratis y en español
En TOP Insurance comparamos más de 30 aseguradoras para encontrar tu póliza de inquilinos al mejor precio, aceptamos ITIN y te atendemos en español. Llama al 1-877-579-0587 o visita nuestra página de seguro de inquilinos.

TOP Insurance LLC es una agencia de seguros independiente licenciada que atiende Georgia, Florida, Carolina del Sur, Tennessee, Alabama, Indiana y Texas. Nuestro equipo bilingüe de agentes licenciados compara tarifas de más de 30 aseguradoras para encontrar la mejor cobertura al mejor precio. Con oficinas en Duluth, Lawrenceville y Gainesville, GA, nos especializamos en seguros de auto, casa, vida, salud y comercial para la comunidad hispana y todos los residentes. Aceptamos ITIN, matrícula consular y licencias extranjeras.
¿Listo para tu cotización gratis?
Nuestros agentes bilingües te ayudan a encontrar la mejor cobertura al mejor precio. Respuesta el mismo día, sin compromiso.