
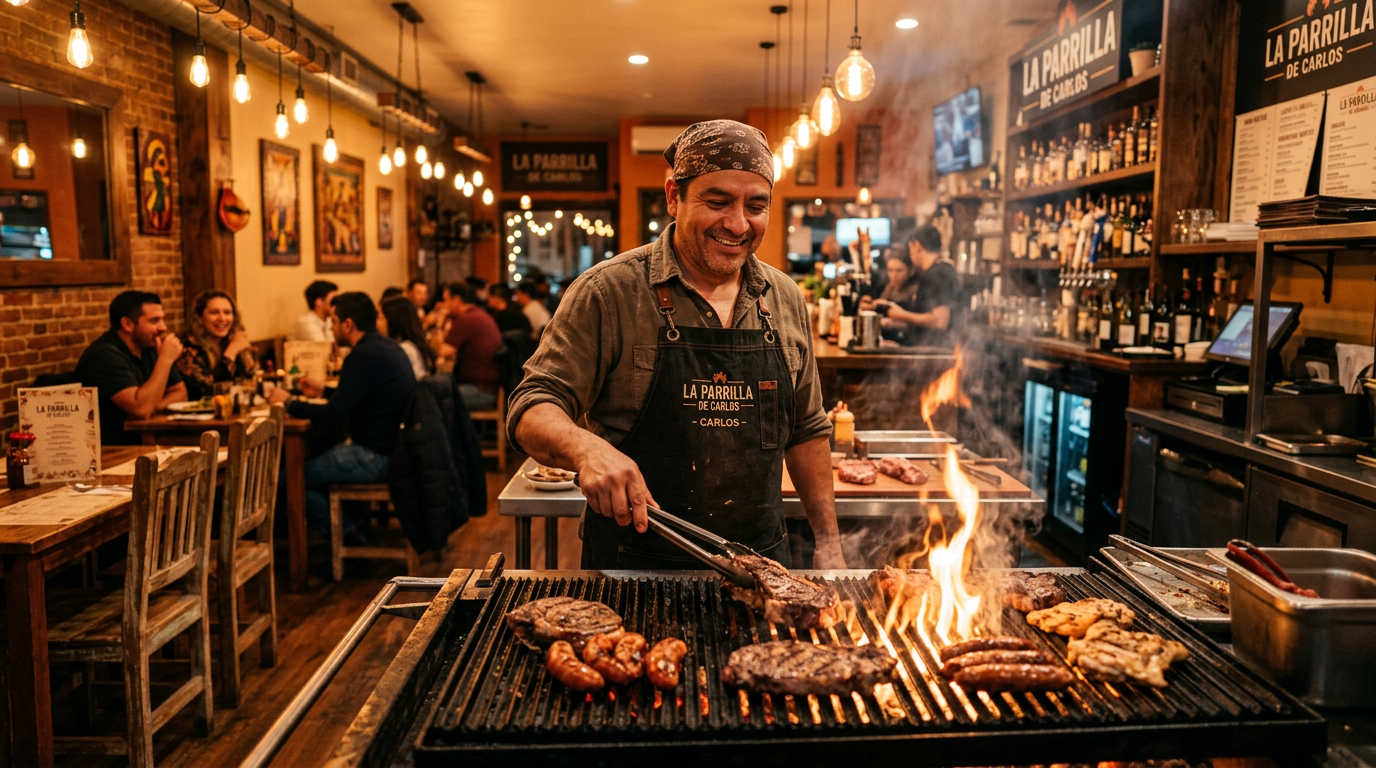
Seguro para Restaurantes, Bares y Parrillas
Protege tu restaurante, bar o parrilla con la cobertura correcta: responsabilidad general, responsabilidad por licor, propiedad, equipo de cocina y compensación laboral. Comparamos aseguradoras por ti, gratis y en español.
- Aceptamos ITIN y matrícula consular
- Más de 30 aseguradoras
- Cotización gratis en español
¿Qué seguro necesita un restaurante o bar?
Un restaurante, bar o parrilla suele necesitar varias coberturas combinadas: responsabilidad general (por resbalones, caídas o intoxicaciones alimentarias), propiedad comercial (edificio, cocina, refrigeración y equipo), responsabilidad por licor si sirves bebidas alcohólicas, y compensación laboral (workers comp) para tus empleados, que es obligatoria en casi todos los estados donde operamos según el número de trabajadores. Muchos negocios de comida combinan responsabilidad general y propiedad en una póliza BOP para ahorrar. No inventamos precios: el costo depende de tu tipo de local, ventas, si sirves licor y tu historial. En TOP Insurance comparamos más de 30 aseguradoras, aceptamos ITIN y te atendemos en español; obtienes tu cotización en línea y un agente licenciado la finaliza contigo.
¿Por qué elegir nuestro Seguro para Restaurantes, Bares y Parrillas?
Responsabilidad general por resbalones, caídas y lesiones de clientes
Responsabilidad por licor (liquor liability) para bares y parrillas
Cobertura de propiedad, cocina y equipo de refrigeración
Interrupción de negocio si un incendio te obliga a cerrar
Compensación laboral para meseros, cocineros y personal
Aceptamos ITIN y atención totalmente bilingüe
Cómo obtener tu cotización gratis
Simple, rápido y sin compromiso.
- 1
Cuéntanos qué necesitas por teléfono, WhatsApp o el formulario — en español o inglés, sin compromiso.
- 2
Comparamos más de 30 aseguradoras para encontrar la mejor cobertura al mejor precio para tu caso.
- 3
Te explicamos las opciones en palabras simples y eliges la que más te conviene.
- 4
Activamos tu póliza y quedamos disponibles para cualquier cambio o reclamo cuando lo necesites.
Un restaurante, bar o parrilla suele necesitar varias coberturas combinadas: responsabilidad general (por resbalones, caídas o intoxicaciones alimentarias), propiedad comercial (edificio, cocina, refrigeración y equipo), responsabilidad por licor si sirves bebidas alcohólicas, y compensación laboral (workers comp) para tus empleados, que es obligatoria en casi todos los estados donde operamos según el número de trabajadores. Muchos negocios de comida combinan responsabilidad general y propiedad en una póliza BOP para ahorrar. No inventamos precios: el costo depende de tu tipo de local, ventas, si sirves licor y tu historial. En TOP Insurance comparamos más de 30 aseguradoras, aceptamos ITIN y te atendemos en español; obtienes tu cotización en línea y un agente licenciado la finaliza contigo.
¿Qué cubre el seguro para restaurantes y bares?
El seguro para negocios de comida no es una sola póliza, sino un conjunto de coberturas que se adaptan a tu operación. Un restaurante familiar, un bar con licor y una parrilla con cocina a fuego abierto tienen riesgos distintos, y la cobertura debe reflejarlos.
- Responsabilidad general (GL): cubre lesiones a clientes, como resbalones y caídas, y reclamos por daños o intoxicación alimentaria.
- Propiedad comercial: protege tu edificio, mobiliario, cocina, hornos y sistemas de refrigeración contra incendio, robo y ciertos daños.
- Responsabilidad por licor (liquor liability): esencial para bares y parrillas que sirven alcohol; cubre reclamos derivados de servir a un cliente.
- Interrupción de negocio: reemplaza ingresos si un siniestro cubierto, como un incendio de cocina, te obliga a cerrar temporalmente.
- Avería de equipo: cubre la reparación o reemplazo de refrigeradores, congeladores y equipo de cocina que fallan.
Responsabilidad por licor para bares y parrillas
Si tu negocio sirve o vende bebidas alcohólicas, la responsabilidad general por sí sola no basta. La mayoría de las aseguradoras excluyen los reclamos relacionados con el alcohol de la póliza GL estándar, por lo que necesitas una cobertura de liquor liability aparte o como endoso.
Esta cobertura te protege si un cliente al que serviste causa un accidente o una lesión a terceros. Muchos arrendadores, licencias de licor estatales y contratos de eventos la exigen antes de permitirte operar.
Compensación laboral para tu personal de cocina y salón
Las cocinas son entornos de alto riesgo: quemaduras, cortes, resbalones y lesiones por esfuerzo son comunes. La compensación laboral (workers comp) paga los gastos médicos y parte del salario perdido de un empleado que se lesiona trabajando, y te protege de demandas.
En los estados donde operamos, workers comp suele ser obligatorio a partir de cierto número de empleados. Un agente de TOP Insurance verifica el umbral exacto de tu estado y te ayuda a cumplir la ley.
Food trucks y catering: cobertura sobre ruedas
Si operas un food truck o servicio de catering, además de la responsabilidad general y de productos necesitas auto comercial para el vehículo. Un food truck combina los riesgos de una cocina y los de un vehículo en la carretera, así que la cobertura debe incluir ambos.
Coberturas clave para negocios de comida
| Cobertura | Qué cubre | Recomendación típica |
|---|---|---|
| Responsabilidad general | Lesiones de clientes, resbalones, caídas e intoxicación. | Esencial para todo restaurante y bar. |
| Responsabilidad por licor | Reclamos por servir alcohol a clientes. | Obligatoria de hecho para bares y parrillas con licor. |
| Propiedad comercial / BOP | Edificio, cocina, equipo y refrigeración. | Muy recomendada; combina con GL en un BOP. |
| Compensación laboral | Lesiones de cocineros, meseros y personal. | Obligatoria según empleados por estado. |
| Auto comercial | Vehículos de reparto, catering y food trucks. | Necesaria si usas vehículos en el negocio. |
Los montos y recomendaciones son orientativos. Tu cobertura ideal depende de tu situación; un agente de TOP Insurance te asesora sin costo.
Guías locales de seguro para restaurantes, bares y parrillas
Guías detalladas por estado y ciudad, escritas y revisadas por nuestros agentes licenciados. Explora los requisitos y costos donde operas.
Guías por estado
- Seguro para Restaurantes en Georgia 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Florida 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Texas 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Tennessee 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Alabama 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Indiana 2026: Cobertura, Requisitos y Errores
- Seguro para Restaurantes en Carolina del Sur 2026: Cobertura, Requisitos y Errores
Food trucks y comida sobre ruedas
- Seguro para Restaurantes y Food Trucks: Guía Completa para Proteger tu Negocio de Alimentos
- Seguro para Camiones de Comida en Georgia 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Florida 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Texas 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Tennessee 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Alabama 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Indiana 2026: Cobertura, Permisos y Errores
- Seguro para Camiones de Comida en Carolina del Sur 2026: Cobertura, Permisos y Errores
¿Listo para cotizar tu Seguro para Restaurantes, Bares y Parrillas?
Cotización gratis y sin compromiso. Comparamos más de 30 aseguradoras y un agente te contacta con las mejores opciones — en español o inglés.
Preguntas Frecuentes
¿Qué seguro necesita un restaurante en Georgia, Florida o Texas?▼
La mayoría de los restaurantes necesitan responsabilidad general, propiedad comercial (o un BOP que combine ambas), compensación laboral para empleados y, si sirven alcohol, responsabilidad por licor. Los requisitos exactos varían por estado y por tu contrato de renta o licencia. Un agente de TOP Insurance revisa tu caso gratis. Llama al 1-877-579-0587.
¿Necesito responsabilidad por licor si tengo un bar o parrilla?▼
Sí. La póliza de responsabilidad general estándar normalmente excluye los reclamos relacionados con el alcohol, así que si sirves o vendes bebidas alcohólicas necesitas liquor liability. Muchas licencias de licor y arrendadores la exigen.
¿El seguro cubre un incendio en la cocina?▼
La cobertura de propiedad comercial cubre los daños por incendio a tu edificio y equipo, y la de interrupción de negocio puede reemplazar los ingresos que pierdes mientras reparas y reabres. Confirmamos los límites adecuados según tu local.
¿Es obligatorio el workers comp para mi restaurante?▼
En casi todos los estados donde operamos, la compensación laboral es obligatoria a partir de cierto número de empleados. El umbral varía por estado. Verificamos el tuyo y te ayudamos a cumplir para evitar multas.
¿Aseguran food trucks y servicios de catering?▼
Sí. Los food trucks y el catering necesitan responsabilidad general y de productos más auto comercial para el vehículo. Diseñamos una cobertura que incluya la cocina y el vehículo.
¿Cuánto cuesta el seguro para un restaurante o bar?▼
No inventamos precios. El costo depende del tipo de local, tus ventas, si sirves licor, el número de empleados y tu historial. Comparamos más de 30 aseguradoras para encontrarte el mejor precio; obtienes una cotización en línea y un agente la finaliza contigo.
¿Atienden en español y aceptan ITIN?▼
Sí. Todo nuestro equipo habla español e inglés y aceptamos ITIN. Tenemos oficinas en Duluth, Lawrenceville y Gainesville, Georgia, y atendemos 7 estados.
Cotiza tu Seguro para Restaurantes, Bares y Parrillas Gratis
Completa el formulario y un agente te contactará a la brevedad con las mejores opciones.
¿Tienes dudas antes de cotizar?
“No tengo número de Seguro Social”
Aceptamos ITIN y matrícula consular.
“No hablo bien inglés”
Te atendemos de principio a fin en español.
“¿Cuánto cuesta cotizar?”
Nada. La cotización es gratis y sin compromiso.
“Ya tengo seguro”
Comparamos más de 30 aseguradoras para ver si puedes pagar menos o tener mejor cobertura.