¿Es obligatorio tener seguro de compensación de trabajadores en Texas?
A diferencia de la mayoría de los estados, en Texas la cobertura de compensación de trabajadores no es obligatoria para la mayoría de los empleadores privados. Sin embargo, quienes eligen no contratarla se denominan "no suscriptores" y pierden ciertas defensas legales esenciales si un empleado decide demandar por lesiones laborales.
- Tipo de seguro
- Compensación Laboral
- Idiomas
- Español e inglés
- Documentos
- ITIN y matrícula consular aceptados
- Cotización
- Gratis, sin compromiso
- Aseguradoras
- Más de 20 comparadas
- Teléfono
- 1-877-579-0587
Cotización gratis en 60 segundos con agentes bilingües. Sin compromiso.
En Texas, hablar de seguridad laboral no es solo una buena práctica: es una necesidad real para proteger a tu negocio, a tus empleados y tu estabilidad financiera. Si tienes una empresa en crecimiento, contratas mano de obra para construcción, transporte, limpieza, restaurantes, almacenes o servicios profesionales, entender el Seguro de Compensación de Trabajadores en Texas 2026 puede ayudarte a tomar mejores decisiones y evitar sorpresas costosas.
Este seguro, conocido comúnmente como workers’ comp, está diseñado para cubrir gastos médicos y parte de los salarios perdidos cuando un empleado sufre una lesión o enfermedad relacionada con el trabajo. En un estado tan grande y diverso como Texas, donde conviven industrias de alto riesgo, largas distancias de manejo y condiciones climáticas extremas, contar con una póliza adecuada puede marcar una gran diferencia para tu negocio.
¿Qué cubre el seguro de compensación de trabajadores?
La compensación de trabajadores puede ayudar a cubrir varios costos relacionados con un accidente laboral. Aunque cada póliza y situación puede variar, normalmente este seguro está pensado para brindar apoyo cuando un empleado se lastima mientras trabaja o desarrolla una condición causada por su trabajo.
- Gastos médicos relacionados con la lesión o enfermedad laboral
- Parte de los salarios perdidos durante el tiempo fuera del trabajo
- Rehabilitación o terapia, según el caso
- Beneficios por incapacidad temporal o permanente, dependiendo de la elegibilidad
- Apoyo en casos de muerte laboral, según la póliza y la ley aplicable
Para muchos empleadores, este seguro también representa una herramienta para mantener operaciones más estables, responder con rapidez ante incidentes y mostrar a los trabajadores que su bienestar importa.
Lo que todo empleador en Texas debe saber en 2026
Texas es diferente a muchos otros estados porque no obliga de forma general a todos los empleadores privados a tener workers’ comp. Sin embargo, eso no significa que sea una decisión simple. De hecho, muchos negocios en Texas eligen contratarlo porque los beneficios superan el riesgo de operar sin cobertura.
Si decides no ofrecer compensación de trabajadores, puedes quedar expuesto a demandas, gastos médicos elevados y costos legales importantes si ocurre una lesión laboral. Además, algunos contratos comerciales, clientes, arrendadores o proyectos pueden pedir evidencia de cobertura para trabajar contigo.
En 2026, con un entorno empresarial muy competitivo en Texas, tener la póliza correcta puede ayudarte a protegerte mejor frente a:
- Reclamos por accidentes en el trabajo
- Rotación de personal y costos de reemplazo
- Demandas relacionadas con lesiones
- Interrupciones de operaciones después de un incidente
Riesgos reales en Texas que hacen importante esta cobertura
Texas tiene una economía enorme y muy activa. Desde Houston hasta Dallas-Fort Worth, pasando por San Antonio, Austin, El Paso y las zonas rurales, las empresas enfrentan riesgos muy distintos. Un buen seguro debe adaptarse al tipo de trabajo que realizas y al entorno donde operas.
Industria y construcción
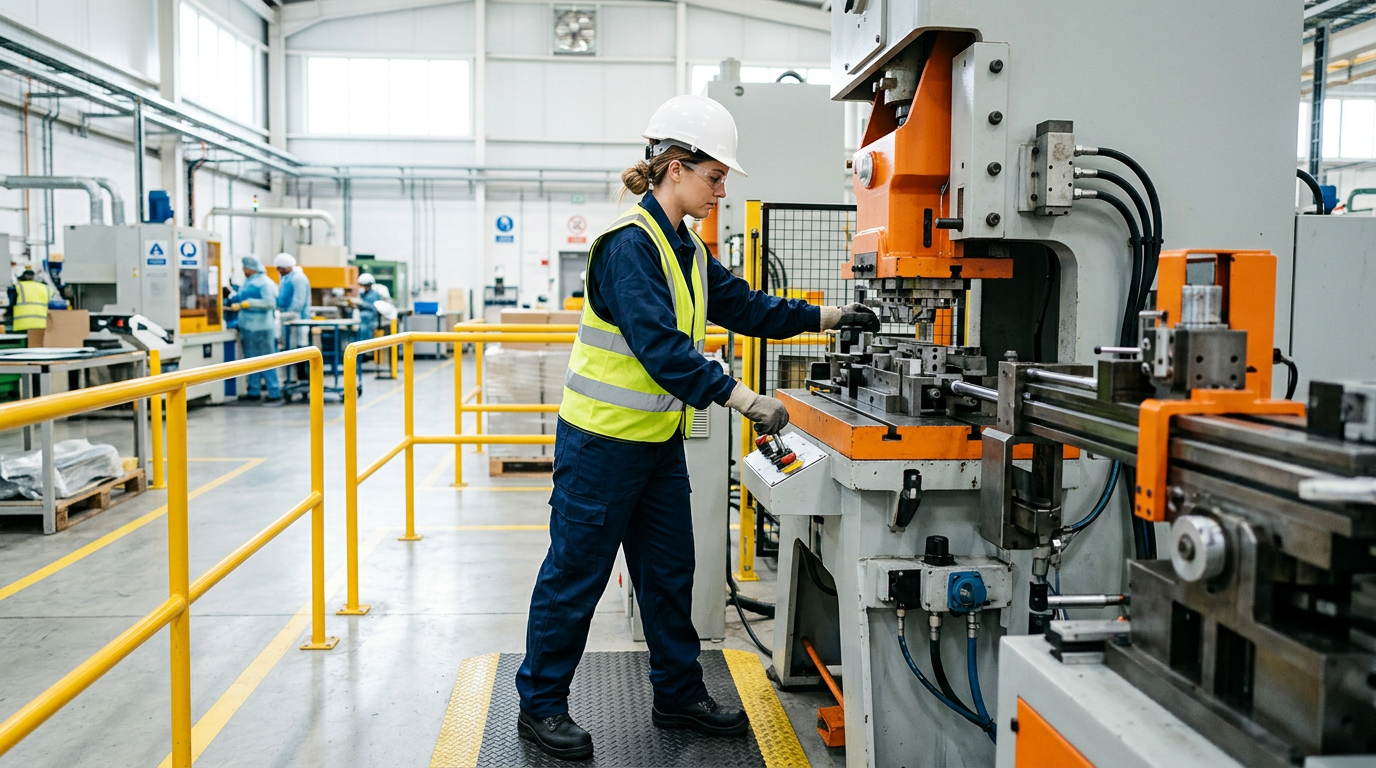
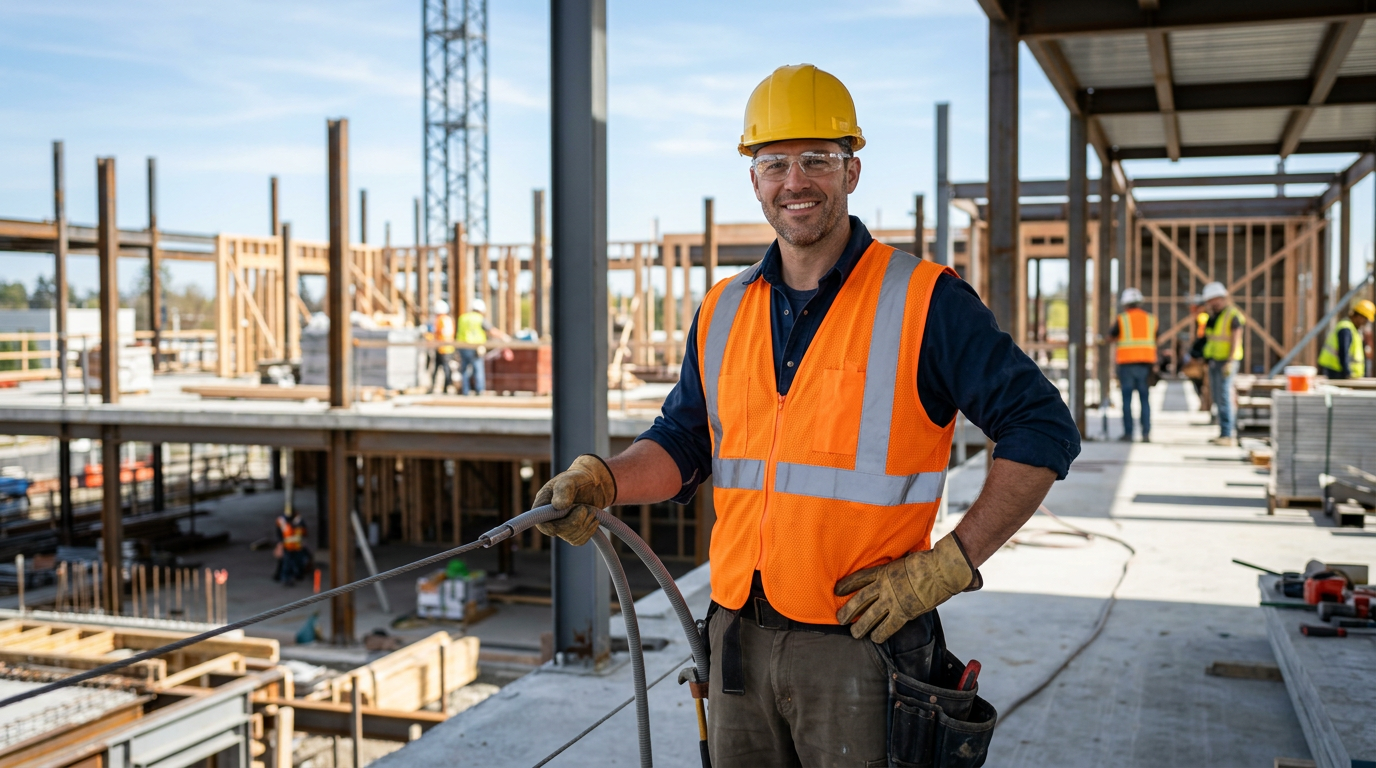
Texas sigue siendo uno de los estados con mayor actividad en construcción, petróleo y gas, manufactura, logística y transporte. Estas industrias pueden implicar caídas, manejo de maquinaria pesada, lesiones por esfuerzo físico y accidentes en el sitio de trabajo.
Clima extremo
El clima texano también influye. El calor intenso del verano puede causar deshidratación y golpes de calor, especialmente en empleados que trabajan al aire libre. Además, tormentas severas, granizo, inundaciones y eventos de hielo en invierno pueden aumentar el riesgo de lesiones al desplazarse o trabajar en exteriores.
Conducción y largas distancias
En Texas, muchas empresas dependen de camionetas, flotillas y rutas largas. Manejar durante horas en autopistas concurridas o en zonas rurales eleva la probabilidad de accidentes vehiculares relacionados con el trabajo. Si tus empleados conducen por motivos laborales, conviene revisar con cuidado cómo se integra esa exposición dentro de tu cobertura.
¿Qué negocios deberían considerarlo seriamente?
Aunque cualquier empleador puede beneficiarse, hay sectores donde esta protección suele ser especialmente importante:
- Construcción y subcontratistas
- Restaurantes y cocinas comerciales
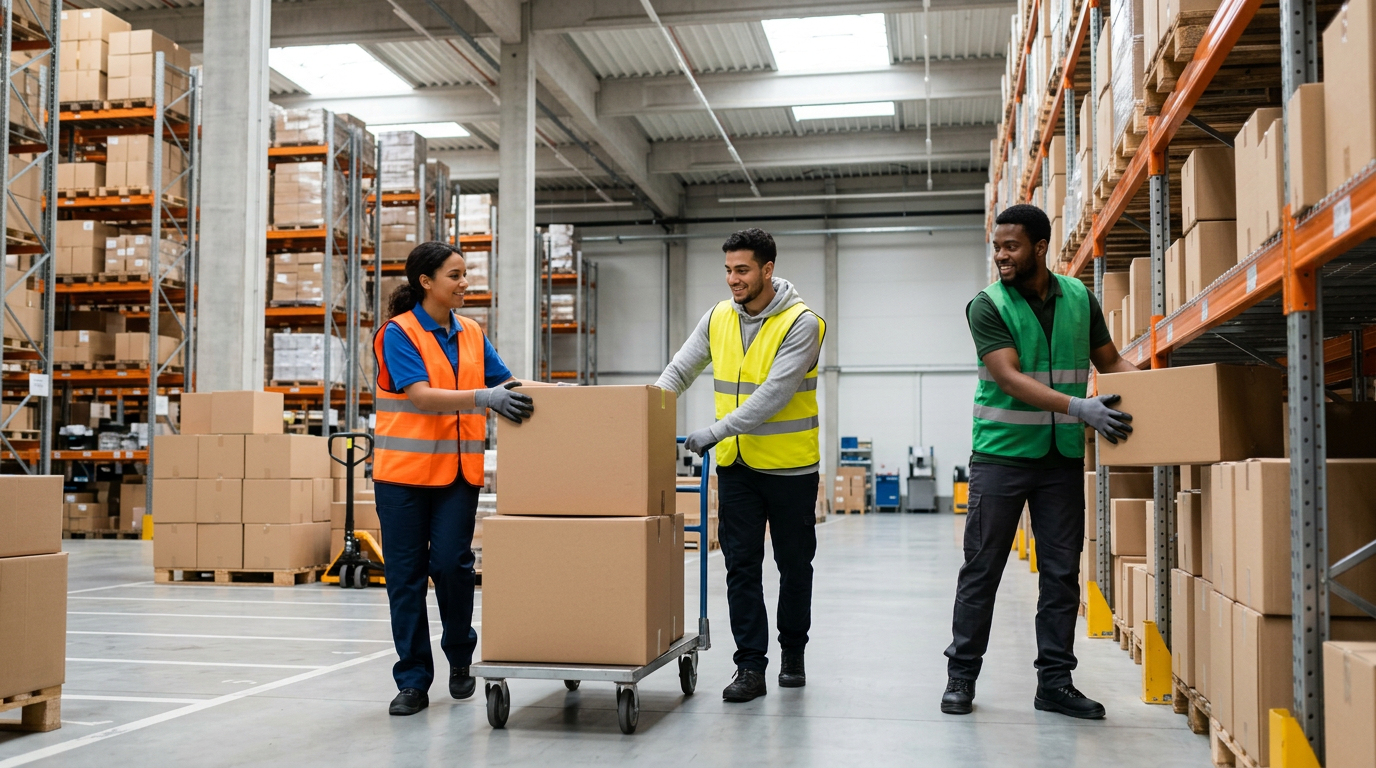
- Almacenes y centros de distribución
- Empresas de transporte y delivery
- Servicios de limpieza y mantenimiento
- Negocios agrícolas y trabajos al aire libre
- Manufactura y producción
Si tienes empleados que levantan peso, usan herramientas, operan maquinaria, conducen vehículos o trabajan cerca de equipos peligrosos, la cobertura puede ser especialmente valiosa.
¿Cuáles son los factores que pueden influir en la cobertura?
Las tarifas y requisitos pueden variar según el tipo de negocio, el número de empleados, el historial de reclamaciones y la clase de trabajo que realizas. También influyen prácticas de seguridad, capacitación, controles internos y la exposición al riesgo.
Al buscar una póliza, conviene revisar:
- La clasificación correcta de tus empleados
- Si tienes trabajadores de tiempo completo, medio tiempo o temporales
- Si usas contratistas independientes y cómo se documenta su estatus
- Si tus empleados manejan vehículos por trabajo
- Si tu negocio tiene múltiples ubicaciones o operaciones móviles
Una mala clasificación puede afectar tu prima o dejar huecos en la protección. Por eso es tan importante trabajar con una agencia que conozca bien el mercado de Texas.
Cómo elegir la póliza adecuada para tu empresa
Más que comprar “una póliza”, el objetivo es encontrar una solución que se ajuste a tu operación real. En muchos casos, comparar opciones entre varias aseguradoras puede ayudarte a identificar diferencias importantes en servicio, flexibilidad y apetito de riesgo.
Busca una agencia que te ayude a revisar:
- Qué actividades están cubiertas
- Qué exclusiones aplican
- Cómo se manejan los reclamos
- Si la póliza se adapta a cambios en tu nómina
- Si tu negocio necesita protección adicional, como responsabilidad general o commercial auto
También es útil implementar medidas básicas de prevención: capacitación en seguridad, reportes rápidos de incidentes, uso correcto de equipo de protección y protocolos claros para emergencias. Un negocio más seguro suele ser un negocio más fuerte.
Por qué conviene revisar tu seguro antes de 2026
Entrar a 2026 con una cobertura desactualizada puede dejarte vulnerable. Si tu empresa creció, contrataste más personal, abriste otra locación o cambiaste de actividad, tu póliza actual quizá ya no refleja tu riesgo real. En Texas, donde los negocios cambian rápido y las condiciones laborales pueden ser exigentes, vale la pena hacer una revisión preventiva antes de que ocurra un accidente.
Además, muchas empresas hispanas están creciendo en sectores clave del estado. Tener protección adecuada no solo te ayuda a cumplir con clientes y contratos, sino que también fortalece la confianza de tu equipo y de tus socios comerciales.
Si quieres proteger tu negocio con una cobertura clara, bien explicada y adaptada a tu actividad, TOP Insurance puede ayudarte. Somos una agencia independiente con más de 10 años de experiencia, acceso a más de 30 compañías aseguradoras y licencia en 7 estados. Con gusto te ayudamos a comparar opciones y encontrar un seguro de compensación de trabajadores que se ajuste a tu empresa en Texas. Llama al 1-877-579-0587 o escríbenos por WhatsApp al 1-470-429-0756 para solicitar tu cotización gratis hoy mismo.
• Conoce más sobre Compensación de Trabajadores
• También podrías necesitar Responsabilidad Civil General
• Diccionario de seguros — aprende los términos clave
• Más sobre seguros en tu estado
• Solicita una cotización gratis — sin compromiso
Preguntas frecuentes
¿Es obligatorio tener seguro de compensación de trabajadores en Texas?
A diferencia de la mayoría de los estados, en Texas la cobertura de compensación de trabajadores no es obligatoria para la mayoría de los empleadores privados. Sin embargo, quienes eligen no contratarla se denominan "no suscriptores" y pierden ciertas defensas legales esenciales si un empleado decide demandar por lesiones laborales.
¿Qué beneficios proporciona esta póliza a los empleados lesionados?
Generalmente, el seguro cubre los gastos médicos razonables y necesarios para tratar la lesión o enfermedad ocupacional de manera directa. Además, ayuda a reponer parte de los salarios perdidos durante el periodo de recuperación e incluye beneficios por discapacidad o defunción.
¿Qué riesgos asume un negocio en Texas si no cuenta con esta cobertura?
Los empleadores sin seguro quedan expuestos a demandas de responsabilidad civil donde los trabajadores pueden reclamar daños por dolor, sufrimiento y negligencia. En estos litigios, la ley de Texas impide que el empleador argumente que la negligencia del trabajador causó el accidente, lo que puede derivar en fallos financieros catastróficos.
¿Están cubiertos los contratistas independientes bajo la compensación de trabajadores?
Por regla general, los contratistas independientes no se consideran empleados y no están cubiertos automáticamente por la póliza del negocio que los contrata. No obstante, clasificar incorrectamente a un trabajador ante el estado puede acarrear multas y exigir que la empresa asuma la responsabilidad total ante un siniestro.
¿Cómo se calculan las primas de esta póliza para un empleador?
El costo del seguro se basa principalmente en la clasificación del código de riesgo de la industria y las tareas específicas que realizan los empleados. También influye el monto total de la nómina del negocio y el historial de reclamos previos de la empresa mediante el factor de modificación de experiencia.

TOP Insurance LLC es una agencia de seguros independiente licenciada que atiende Georgia, Florida, Carolina del Sur, Tennessee, Alabama, Indiana y Texas. Nuestro equipo bilingüe de agentes licenciados compara tarifas de más de 30 aseguradoras para encontrar la mejor cobertura al mejor precio. Con oficinas en Duluth, Lawrenceville y Gainesville, GA, nos especializamos en seguros de auto, casa, vida, salud y comercial para la comunidad hispana y todos los residentes. Aceptamos ITIN, matrícula consular y licencias extranjeras.
¿Listo para tu cotización gratis?
Nuestros agentes bilingües te ayudan a encontrar la mejor cobertura al mejor precio. Respuesta el mismo día, sin compromiso.