¿El seguro comercial de una pickup cuesta mucho más?
Suele costar más que una póliza personal, pero depende del uso, de los conductores y del ZIP. En algunos casos la diferencia es moderada, y pagar de menos con la póliza equivocada puede salir mucho más caro si te niegan un reclamo.
- Tipo de seguro
- Seguro de Auto Comercial
- Idiomas
- Español e inglés
- Documentación
- Opciones disponibles según aseguradora y elegibilidad
- Cotización
- Gratis, sin compromiso
- Aseguradoras
- Varias comparadas
- Teléfono
- 1-877-579-0587
Cotizamos rápido y gratis con agentes bilingües. Sin compromiso.
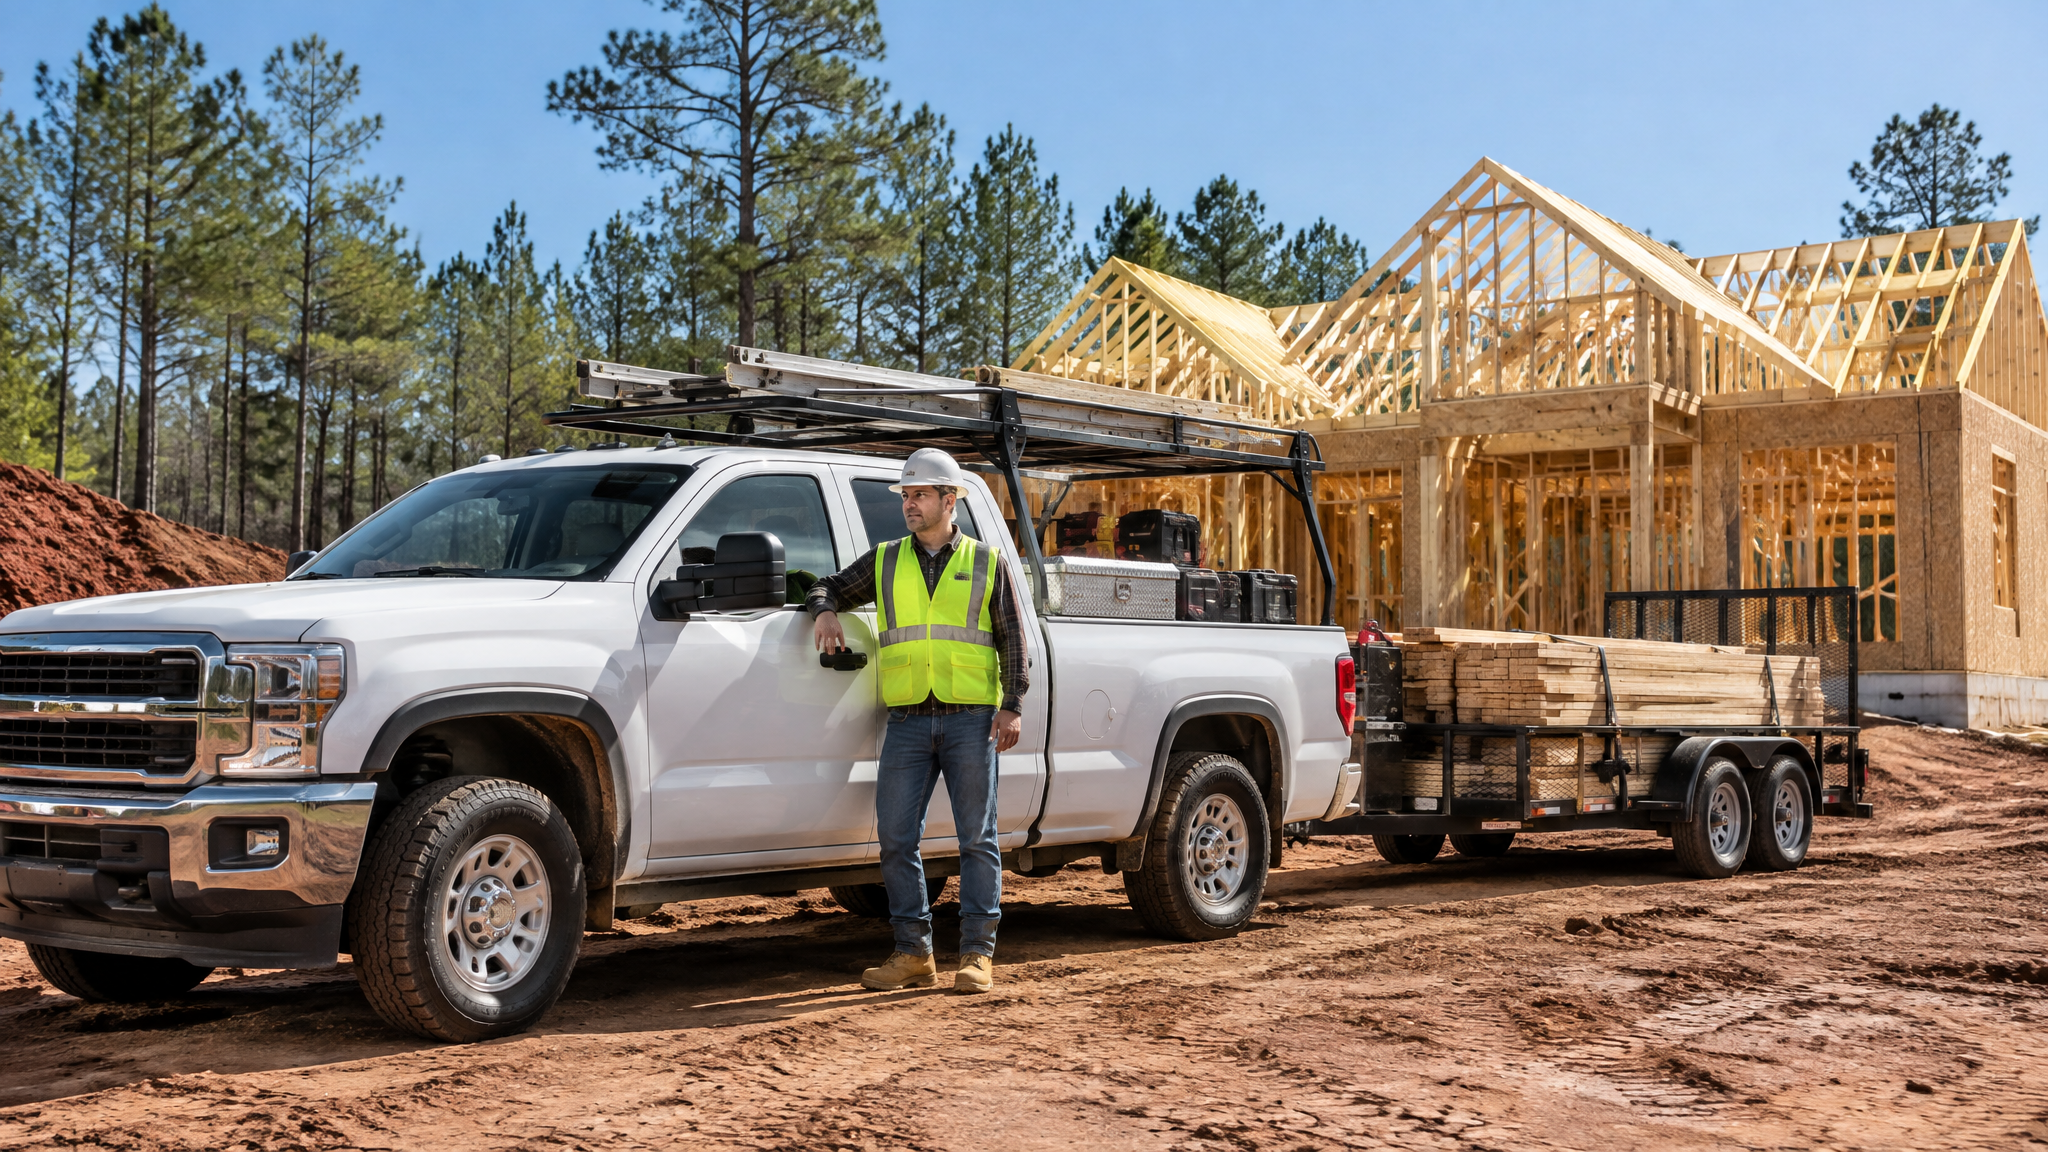
Respuesta corta: si usas tu pickup para trabajar (llevar herramientas, materiales o remolques, ir a obras o cobrar por trabajos), una póliza personal puede no cubrirte en un accidente. Muchas pólizas personales excluyen el uso comercial habitual. Lo seguro es declarar el uso real: a veces basta con avisar a tu aseguradora de un uso comercial ligero y, en otros casos, se necesita una póliza de auto comercial, sobre todo si la pickup está a nombre del negocio o la manejan empleados.
¿Mi pickup de trabajo necesita seguro comercial?
Hazte estas preguntas. Si respondes «sí» a una o más, lo más probable es que necesites una póliza comercial o al menos revisar tu cobertura:
- ¿La pickup está registrada a nombre de tu LLC o empresa?
- ¿La manejan empleados o ayudantes?
- ¿Llevas herramientas, materiales o equipo de forma habitual?
- ¿Jalas un remolque con equipo, como cortacésped o mini excavadora?
- ¿Tiene logos o rótulos del negocio?
- ¿Un cliente o contratista general te pide un certificado de seguro (COI) con límites altos?
¿Qué pasa si choco con mi pickup personal mientras trabajo?
Si la aseguradora descubre que el vehículo se usaba para el negocio y eso no estaba declarado, puede limitar o negar el reclamo, e incluso cancelar la póliza. El problema aparece justo cuando más necesitas la cobertura: después de un accidente en camino a una obra con materiales en la caja.
Póliza personal vs. comercial para una pickup
| Situación | Póliza personal | Póliza comercial |
|---|---|---|
| Ir al trabajo y volver a casa | Normalmente sí | No es necesaria |
| Visitar clientes de vez en cuando | Depende de la aseguradora (hay que declararlo) | Opcional |
| Llevar herramientas y materiales a diario | Riesgo de exclusión | Recomendada |
| Vehículo a nombre de la LLC | Generalmente no aplica | Necesaria |
| Empleados que manejan la pickup | Riesgo de exclusión | Necesaria |
| Remolque con equipo de trabajo | Limitada | Recomendada (se declara el remolque) |
Las condiciones exactas dependen de cada aseguradora y de cada póliza.
¿Qué coberturas conviene tener en una pickup de trabajo?
- Responsabilidad civil (lesiones y daños a terceros). El mínimo en Georgia es 25/50/25, pero para trabajar se recomiendan límites mayores.
- Colisión y comprehensivo, obligatorios si la pickup está financiada.
- Conductor sin seguro (UM), muy recomendable en Georgia.
- Cobertura del remolque, que se declara aparte.
- Herramientas y equipo: el seguro de auto normalmente no cubre las herramientas que llevas en la caja. Para eso existe el inland marine o la cobertura de herramientas y equipo.
¿Y si uso una van en lugar de una pickup?
Las vans de carga tienen sus propias consideraciones. Revisa nuestra guía sobre el seguro para vans de carga y Sprinter en Georgia. Si eres contratista, también te sirve la guía de auto comercial para contratistas.
Ejemplo: José, jardinero en Gainesville
José tiene su pickup a su nombre, con póliza personal. Empezó a hacer trabajos de jardinería los fines de semana con un remolque y dos cortacéspedes. Al contratar a un ayudante que a veces maneja, su uso pasó a ser comercial. La solución fue una póliza comercial para la pickup y el remolque, con el ayudante incluido como conductor, y una cobertura aparte para el equipo. Ejemplo ilustrativo.
Preguntas frecuentes
¿El seguro comercial de una pickup cuesta mucho más?
Suele costar más que una póliza personal, pero depende del uso, de los conductores y del ZIP. En algunos casos la diferencia es moderada, y pagar de menos con la póliza equivocada puede salir mucho más caro si te niegan un reclamo.
¿Puedo tener la pickup a mi nombre y la póliza comercial?
Sí. Muchas aseguradoras emiten pólizas comerciales para vehículos a nombre del dueño de un negocio unipersonal.
¿Necesito número USDOT para mi pickup?
Depende del peso combinado (pickup + remolque), del tipo de carga y de si cruzas a otros estados. Consulta con un agente o con la FMCSA y el Departamento de Seguridad Pública de Georgia antes de operar.
Cotiza el seguro de tu pickup de trabajo
En TOP Insurance revisamos cómo usas tu pickup y comparamos varias aseguradoras para encontrar la póliza correcta: comercial si la necesitas y personal si te basta. Cotiza auto comercial, cotiza auto personal o llámanos al 1-877-579-0587.
Fuentes: Georgia OCI, requisitos mínimos de responsabilidad civil (25/50/25); FMCSA, requisitos de número USDOT.
TOP Insurance LLC es una agencia de seguros independiente licenciada que atiende Georgia, Florida, Carolina del Sur, Tennessee, Alabama, Indiana y Texas. Nuestro equipo bilingüe de agentes licenciados compara opciones entre varias aseguradoras para encontrar una alternativa que se ajuste a tus necesidades y presupuesto. Con oficinas en Duluth, Lawrenceville y Gainesville, GA, nos especializamos en seguros de auto, casa, vida, salud y comercial para la comunidad hispana y todos los residentes. Algunas aseguradoras pueden ofrecer opciones para solicitantes con ITIN, matrícula consular, pasaporte o licencia extranjera; la documentación requerida y la elegibilidad dependen de cada aseguradora.
¿Listo para tu cotización gratis?
Nuestros agentes bilingües te ayudan a comparar opciones entre múltiples aseguradoras para encontrar una alternativa que se ajuste a tus necesidades y presupuesto. Respuesta el mismo día, sin compromiso.