
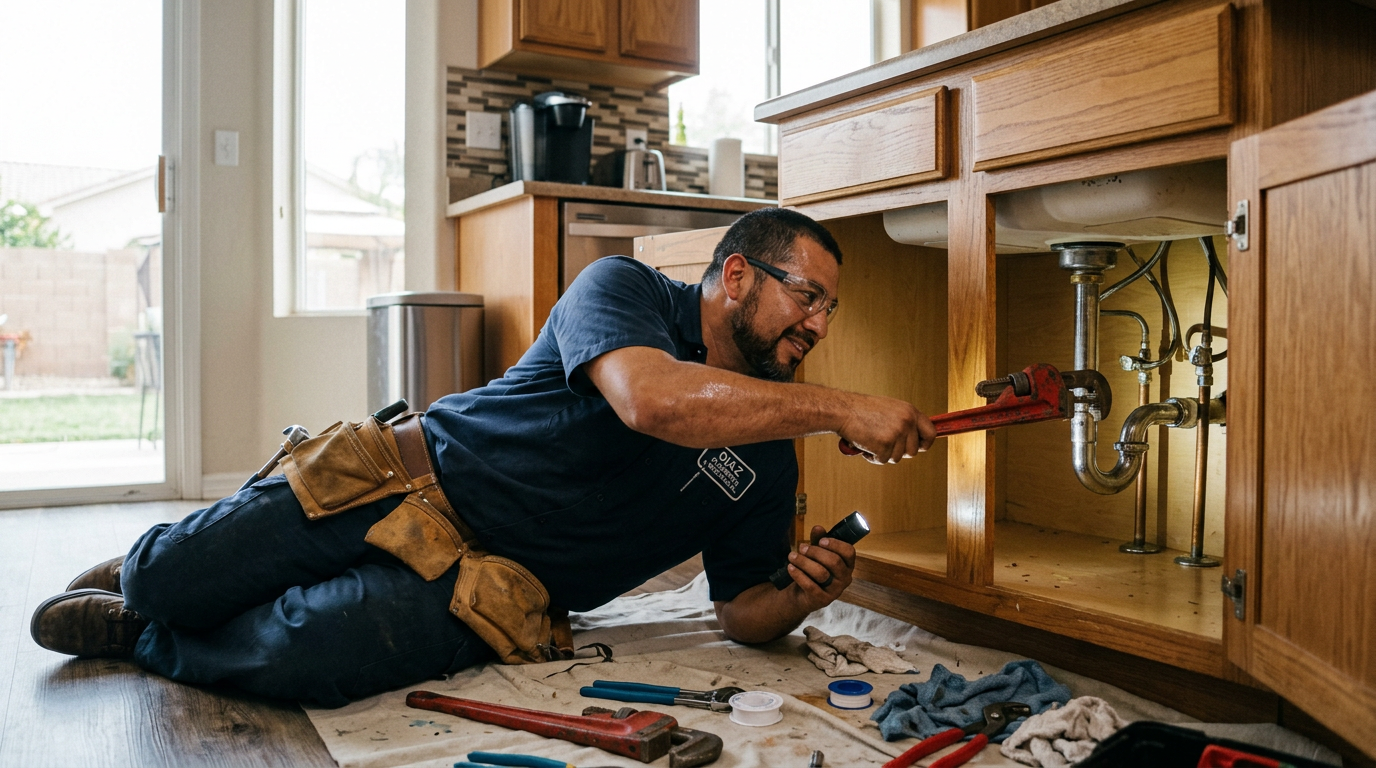
¿Los plomeros necesitan compensación de trabajadores en Florida?
Sí, si tiene uno o más empleados. La ley de Florida exige a los negocios de construcción tener compensación de trabajadores con uno o más empleados, incluidos los de medio tiempo.
- Tipo de seguro
- Responsabilidad Civil General
- Idiomas
- Español e inglés
- Documentos
- ITIN y matrícula consular aceptados
- Cotización
- Gratis, sin compromiso
- Aseguradoras
- Más de 20 comparadas
- Teléfono
- 1-877-579-0587
Cotización gratis en 60 segundos con agentes bilingües. Sin compromiso.
Los plomeros en Florida se licencian a través del DBPR, y una sola tubería reventada dentro de una casa terminada puede convertirse en un reclamo por daños de agua de cinco cifras. Entre el riesgo de daños a la propiedad, las lesiones y las herramientas que lleva de trabajo en trabajo, el seguro correcto es lo que protege su licencia, sus ingresos y su reputación. Esta guía explica la cobertura que necesita un plomero de Florida en 2026 y los errores que llevan a reclamos negados.
Respuesta rápida: Seguro para plomeros en Florida (2026)
- La responsabilidad general cubre lesiones a terceros y los daños de agua o a la propiedad que su trabajo puede causar.
- La compensación de trabajadores es obligatoria en Florida para negocios de construcción con uno o más empleados (incluidos los de medio tiempo regulares).
- El auto comercial cubre sus camionetas de servicio — las pólizas de auto personal excluyen el uso comercial.
- La cobertura de herramientas y equipo (inland marine) cubre el equipo robado de una camioneta u obra.
- Pregunte por la cobertura de daños de agua resultantes — las exclusiones por trabajo defectuoso pueden dejar vacíos.
Qué seguro necesita un plomero en Florida
La plomería combina riesgo de lesiones, herramientas caras y la posibilidad constante de daños de agua dentro de la propiedad del cliente. Estas son las coberturas centrales y por qué cada una importa en un trabajo de Florida.
| Póliza | Qué cubre | Por qué la necesita un plomero |
|---|---|---|
| Responsabilidad General | Lesiones a terceros y daños a la propiedad | Una fuga de su reparación daña los pisos, paredes o pertenencias del cliente |
| Compensación de Trabajadores | Facturas médicas y salarios perdidos de empleados lesionados | Obligatoria en la construcción de Florida con 1+ empleado; quemaduras, cortes y torceduras son comunes |
| Auto Comercial | Accidentes con sus camionetas de servicio | El auto personal excluye llevar herramientas y hacer visitas de servicio |
| Herramientas y Equipo | Robo o daño de herramientas en obra o en la camioneta | Los robos de camionetas y en obra son pérdidas frecuentes |
| Póliza de Dueño de Negocio (BOP) | Combina responsabilidad con cobertura de propiedad | Una forma económica de proteger un taller, oficina o inventario almacenado |
Los errores de seguro más comunes de los plomeros en Florida
Error #1: Suponer que la responsabilidad general cubre todo daño de agua
Muchas pólizas excluyen el daño al trabajo específico que estaba haciendo (trabajo defectuoso). Pregunte a su agente cómo se trata el daño de agua resultante para que una negación no lo sorprenda.
Error #2: Saltarse la compensación de trabajadores con una cuadrilla pequeña
Florida exige a los negocios de construcción tener compensación de trabajadores con uno o más empleados, incluidos los de medio tiempo. Ir sin ella lo expone a sanciones y a costos de lesiones de su bolsillo.
Error #3: Usar una póliza de auto personal para la camioneta de servicio
El auto personal excluye el uso comercial. Si choca en una visita de servicio, el reclamo puede ser negado — necesita auto comercial.
Error #4: Llevar límites de responsabilidad demasiado bajos
Un reclamo grave por daños de agua o lesiones puede superar un límite bajo rápidamente. Cuando se agota el límite, el resto sale de sus bienes del negocio y personales.
Error #5: Dejar que su Certificado de Seguro venza
Constructores, administradores de propiedades y clientes comerciales exigen un COI vigente. Un certificado vencido puede costarle la cuenta.
Riesgos de los plomeros en Florida
Los plomeros de Florida enfrentan los daños de agua como su exposición característica — una conexión fallida o una fuga pasada por alto dentro de una casa o negocio terminado puede causar miles en daños a pisos, gabinetes y paneles de yeso. Sume las quemaduras de sopletes, los cortes, las torceduras de espalda por accesorios pesados y las herramientas caras guardadas en camionetas, y queda claro por qué importa la cobertura en capas. Como los contratistas generales y administradores de propiedades exigen prueba de seguro, mantenerse cubierto lo mantiene elegible para trabajo constante.
Cómo ahorrar en el seguro para plomeros en Florida
- Combine la responsabilidad general y la propiedad en una Póliza de Dueño de Negocio (BOP).
- Mantenga un historial de reclamos limpio y documente sus prácticas de seguridad.
- Asegure las herramientas y cierre las camionetas para reducir reclamos por robo.
- Ajuste sus límites a sus trabajos más grandes — no solo a la cotización más barata.
- Compare cotizaciones de varias aseguradoras a través de una agencia independiente.
Por qué elegir TOP Insurance en Florida
Durante más de 10 años, TOP Insurance ha ayudado a más de 10,000 familias y dueños de negocios en Georgia, Florida, Texas, Carolina del Sur, Tennessee, Alabama e Indiana a encontrar la cobertura correcta al precio correcto. Nuestros agentes con licencia y bilingües —muchos con más de 15 años de experiencia— comparan cotizaciones de más de 30 aseguradoras de primer nivel, para que usted no tenga que llamar a una compañía a la vez.
Como somos una agencia independiente, trabajamos para usted, no para la aseguradora. Le explicamos sus opciones de responsabilidad general en español o inglés, le ayudamos a evitar los errores comunes que mencionamos abajo y lo acompañamos al momento del reclamo. Visítenos en una de nuestras tres oficinas de Georgia en Duluth, Lawrenceville o Gainesville, u obtenga una cotización gratis por teléfono.
Revisado por agentes de seguros con licencia
Esta guía fue escrita y revisada por los profesionales con licencia de TOP Insurance, una agencia independiente que atiende siete estados. Se ofrece con fines educativos generales y refleja reglas y cifras conocidas al 2026. Las leyes de seguros y los programas de las aseguradoras cambian — para asesoría específica sobre su situación, hable con un agente con licencia de TOP Insurance.
Preguntas frecuentes
¿Los plomeros necesitan compensación de trabajadores en Florida?
Sí, si tiene uno o más empleados. La ley de Florida exige a los negocios de construcción tener compensación de trabajadores con uno o más empleados, incluidos los de medio tiempo.
¿La responsabilidad general cubre los daños de agua que causo?
Puede cubrir el daño resultante a la propiedad del cliente, pero muchas pólizas excluyen el trabajo específico que realizó (trabajo defectuoso). Pregunte a su agente exactamente cómo se manejan los daños de agua.
¿Se requiere auto comercial para mi camioneta de servicio?
Si usa la camioneta para el negocio, sí. Las pólizas de auto personal excluyen el uso comercial, así que un reclamo durante una visita de servicio podría ser negado sin auto comercial.
¿Cuánto seguro de plomero necesito?
Depende de sus contratos, el tamaño de su cuadrilla y el valor de las propiedades en las que trabaja. Un agente independiente puede ajustar sus límites a su riesgo real y a los requisitos de los clientes.
Obtenga una cotización gratis en Florida hoy
¿Listo para proteger lo que más importa? Nuestro equipo bilingüe se lo pone fácil. Solicite su cotización gratis y sin compromiso, y deje que un agente con licencia compare sus opciones en minutos. Explore nuestras opciones de cobertura, conozca más sobre seguros en Georgia, Florida y Texas, o contáctenos hoy. Llame al 1-877-579-0587 o escríbanos por WhatsApp al 1-470-429-0756.

TOP Insurance LLC es una agencia de seguros independiente licenciada que atiende Georgia, Florida, Carolina del Sur, Tennessee, Alabama, Indiana y Texas. Nuestro equipo bilingüe de agentes licenciados compara tarifas de más de 30 aseguradoras para encontrar la mejor cobertura al mejor precio. Con oficinas en Duluth, Lawrenceville y Gainesville, GA, nos especializamos en seguros de auto, casa, vida, salud y comercial para la comunidad hispana y todos los residentes. Aceptamos ITIN, matrícula consular y licencias extranjeras.
¿Listo para tu cotización gratis?
Nuestros agentes bilingües te ayudan a encontrar la mejor cobertura al mejor precio. Respuesta el mismo día, sin compromiso.
